Theo Nghị định, kỹ thuật trình bày văn bản hợp nhất gồm:
Thể thức văn bản hợp nhất; trình bày số, ký hiệu và tên văn bản hợp nhất;
Trình bày lời nói đầu trong văn bản hợp nhất;
Trình bày căn cứ ban hành trong văn bản hợp nhất;
Trình bày nội dung được sửa đổi/sửa đổi, bổ sung/đính chính trong văn bản hợp nhất;
Trình bày nội dung được bổ sung trong văn bản hợp nhất;
Trình bày nội dung được bãi bỏ theo quy định tại văn bản khác trong văn bản hợp nhất;
Trình bày nội dung bị tạm ngưng hiệu lực trong văn bản hợp nhất;
Trình bày nội dung văn bản hợp nhất trong trường hợp quy định tại văn bản quy định chi tiết, quy định biện pháp cụ thể để tổ chức, hướng dẫn thi hành hết hiệu lực do văn bản được quy định chi tiết, quy định biện pháp cụ thể để tổ chức, hướng dẫn thi hành hết hiệu lực theo quy định tại Luật Ban hành văn bản quy phạm pháp luật;
Trình bày quy định về việc thi hành trong văn bản hợp nhất; trình bày ghi chú, chú thích trong văn bản hợp nhất đối với quy định/quy chế/điều lệ/danh mục... ban hành kèm theo (nếu có);
Đánh số trang của văn bản hợp nhất;
Trình bày phần ký xác thực trong văn bản hợp nhất...
Nghị địnhsố 250/2026/NĐ-CP có hiệu lực thi hành từ ngày 01/7/2026.
Thủ tướng Chính phủ ban hành Kế hoạch triển khai thi hành Luật sửa đổi, bổ sung một số điều của Luật Trách nhiệm bồi thường của Nhà nước (Kế hoạch).
.jpg)
Bộ Tư pháp chính thức phát động “Cuộc thi trực tuyến trên Cổng pháp luật quốc gia Tìm hiểu Hiến pháp và Pháp luật”.
Chính phủ vừa ban hành Nghị định số 339/2026/NĐ-CP quy định xử phạt vi phạm hành chính trong lĩnh vực xây dựng, quản lý công trình hạ tầng kỹ thuật, quản lý, phát triển nhà và kinh doanh bất động sản.
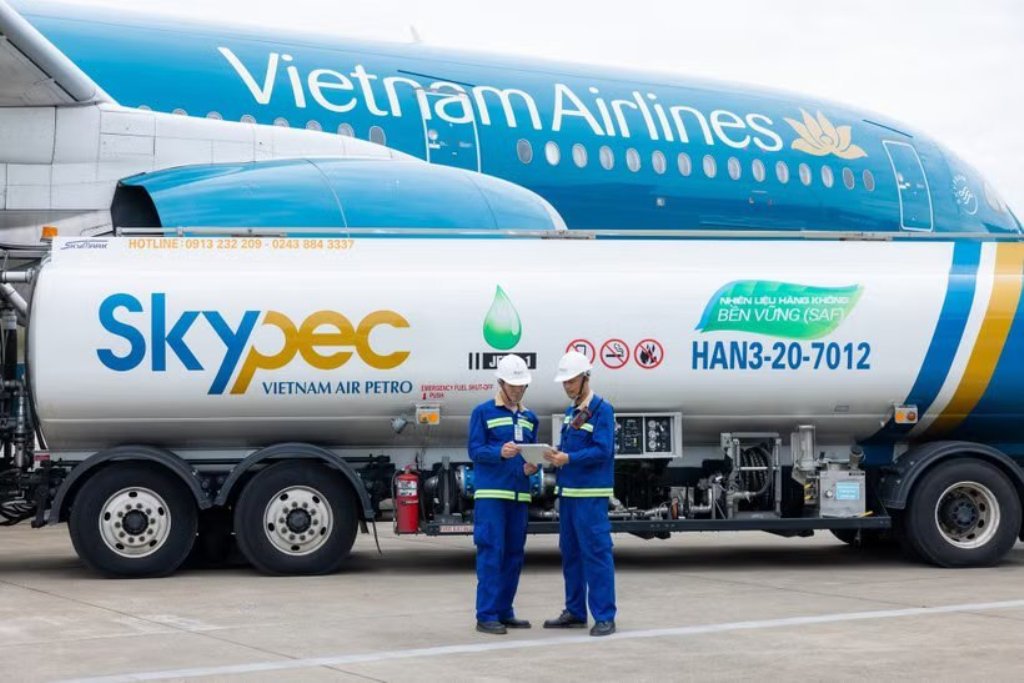
Chính phủ vừa ban hành Nghị quyết số 43/2026/NQ-CP ngày 30/9/2026 về việc kéo dài thời hạn áp dụng đến hết năm 2026 đối với thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường (BVMT), thuế giá trị gia tăng (GTGT) đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay (Nghị quyết).