Thông tư quy định các nội dung về tiêu chuẩn, nguyên tắc quản lý tài sản kết cấu hạ tầng là tài sản cố định; xác định nguyên giá, hao mòn, khấu hao và giá trị còn lại của tài sản. Việc quản lý, hạch toán và theo dõi các chỉ tiêu này được thực hiện theo quy định của Thông tư, bảo đảm phản ánh đầy đủ thông tin về tài sản.
Phạm vi áp dụng bao gồm tài sản kết cấu hạ tầng cụm công nghiệp, khu công nghiệp, khu kinh tế, khu chế xuất, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao; hạ tầng thương mại, hạ tầng thông tin và truyền thông, hạ tầng công nghiệp công nghệ số, bao gồm khu công nghệ số tập trung.
Ngoài ra, Thông tư còn áp dụng đối với tài sản kết cấu hạ tầng văn hóa, thể thao, du lịch, đô thị, kỹ thuật bảo vệ môi trường, đê điều, cảng cá, khu neo đậu, khu tránh trú bão và các tài sản kết cấu hạ tầng khác theo quy định của pháp luật.
Đối với đất, bao gồm đất có mặt nước gắn với các hạng mục, công trình kết cấu hạ tầng, việc xác định nguyên giá và thay đổi nguyên giá quyền sử dụng đất được thực hiện theo quy định hiện hành về quản lý, tính hao mòn, khấu hao tài sản cố định nếu thuộc trường hợp Nhà nước giao đất, cho thuê đất để quản lý, sử dụng. Các trường hợp này không thực hiện tính hao mòn, trích khấu hao đối với tài sản là quyền sử dụng đất.
Trường hợp đất gắn với công trình kết cấu hạ tầng không thuộc diện nêu trên, đối tượng quản lý tài sản không phải xác định, thay đổi nguyên giá quyền sử dụng đất, tính hao mòn hoặc trích khấu hao tài sản.
Đối với tài sản kết cấu hạ tầng đặc thù đáp ứng điều kiện theo quy định tại Nghị định số 178/2026/NĐ-CP, nguyên giá được quy ước là 1 đồng và không áp dụng việc thay đổi nguyên giá. Đơn vị quản lý có trách nhiệm theo dõi tài sản trên thuyết minh báo cáo tài chính, đồng thời hạch toán riêng phần giá trị đầu tư nâng cấp, mở rộng bằng vốn nhà nước theo dự án được cấp có thẩm quyền phê duyệt. Các tài sản này không thực hiện tính hao mòn, trích khấu hao.
Bộ quản lý chuyên ngành quyết định cụ thể danh mục tài sản kết cấu hạ tầng đặc thù thuộc phạm vi quản lý nhà nước của mình.
Quy định trách nhiệm quản lý và hạch toán tài sản
Thông tư quy định, tài sản kết cấu hạ tầng phải được lập hồ sơ để quản lý chặt chẽ cả về hiện vật và giá trị, phù hợp với pháp luật về quản lý, sử dụng tài sản công và các quy định liên quan. Mỗi tài sản là một đối tượng ghi sổ kế toán; thông tin về nguyên giá, hao mòn, khấu hao và giá trị còn lại phải được phản ánh, ghi chép đầy đủ.
Các chỉ tiêu về nguyên giá, hao mòn, khấu hao và giá trị còn lại được xác định bằng số nguyên. Trường hợp kết quả tính toán là số thập phân, việc làm tròn số được thực hiện theo quy định về sử dụng đơn vị tiền tệ rút gọn của pháp luật về kế toán.
Đối với tài sản kết cấu hạ tầng không còn nhu cầu sử dụng nhưng chưa tính đủ hao mòn hoặc chưa khấu hao hết giá trị, đơn vị quản lý vẫn phải tiếp tục quản lý, theo dõi và bảo quản tài sản theo quy định hiện hành. Việc tính hao mòn tiếp tục được thực hiện theo Thông tư cho đến khi tài sản được xử lý; không phải trích khấu hao trong thời gian này.
Trường hợp tài sản đã tính đủ hao mòn hoặc đã khấu hao hết giá trị nhưng vẫn tiếp tục sử dụng được, đơn vị quản lý tiếp tục quản lý, sử dụng, theo dõi và bảo quản tài sản, không phải tính hao mòn hoặc trích khấu hao thêm.
Nếu tài sản đã tính đủ hao mòn hoặc khấu hao hết nhưng sau đó thuộc trường hợp phải thay đổi nguyên giá, đơn vị quản lý thực hiện tính hao mòn, trích khấu hao theo quy định đối với thời gian sử dụng còn lại để tính hao mòn, trích khấu hao sau khi thay đổi nguyên giá, nếu có.
Đối với tài sản được chuyển nhượng quyền thu phí sử dụng hoặc cho thuê quyền khai thác, đơn vị quản lý tiếp tục quản lý, theo dõi và tính hao mòn trong thời gian chuyển nhượng hoặc cho thuê theo quy định của Thông tư; không phải trích khấu hao trong thời gian này.
Các trường hợp phải điều chỉnh nguyên giá tài sản
Thông tư quy định các trường hợp thay đổi, điều chỉnh nguyên giá tài sản kết cấu hạ tầng, gồm:
Đánh giá lại giá trị tài sản khi thực hiện kiểm kê theo quyết định của Thủ tướng Chính phủ;
Đầu tư nâng cấp, mở rộng tài sản theo dự án được cơ quan, người có thẩm quyền phê duyệt. Quy định này bao gồm cả trường hợp dự án đầu tư xây dựng, nâng cấp, cải tạo, mở rộng tài sản khác có nội dung đầu tư vào tài sản kết cấu hạ tầng hiện có, cũng như trường hợp chủ đầu tư dự án không phải là đối tượng quản lý tài sản;
Tháo dỡ một hoặc một số bộ phận tài sản khi giá trị các bộ phận này đang được hạch toán chung trong nguyên giá tài sản, trừ trường hợp tháo dỡ để thay thế trong quá trình bảo trì công trình;
Lắp đặt thêm một hoặc một số bộ phận tài sản, trừ trường hợp lắp đặt để thay thế khi bảo trì công trình;
Tài sản bị mất một phần hoặc hư hỏng nghiêm trọng do thiên tai, sự cố bất khả kháng hoặc tác động đột xuất khác, trừ trường hợp được khắc phục theo pháp luật chuyên ngành về hạ tầng hoặc được khôi phục thông qua bảo hiểm, bồi thường thiệt hại của tổ chức, cá nhân liên quan.
Thông tư số 151/2026/TT-BTC có hiệu lực thi hành từ ngày 24/11/2026./.
.jpg)
Chiều ngày 20/10, Ủy viên Bộ Chính trị, Phó Thủ tướng Thường trực Chính phủ Phạm Gia Túc, Chủ tịch Ủy ban quốc gia về an ninh hàng không và tạo thuận lợi hàng không, chủ trì Phiên họp thứ nhất của Ủy ban.
.png)
Thay mặt Bộ Chính trị, Thường trực Ban Bí thư Trần Cẩm Tú ký ban hành Kết luận số 107-KL/TW ngày 17/10/2026 về hoàn thiện hệ thống vị trí việc làm trong hệ thống chính trị gắn với xây dựng đội ngũ cán bộ và quản lý biên chế (Kết luận).
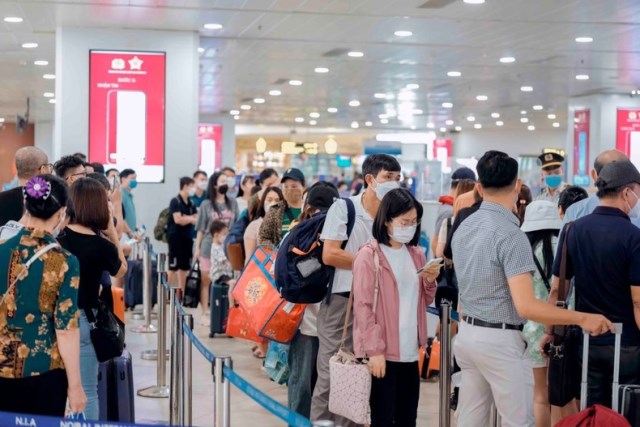
Cục Hàng không Việt Nam vừa có văn bản gửi các cơ quan, đơn vị có liên quan về thực hiện nghiêm các quy định về phòng, chống dịch, bảo đảm phát hiện sớm và áp dụng các biện pháp phù hợp đối với các trường hợp mắc bệnh, có nguy cơ mắc bệnh nhập cảnh qua đường hàng không.
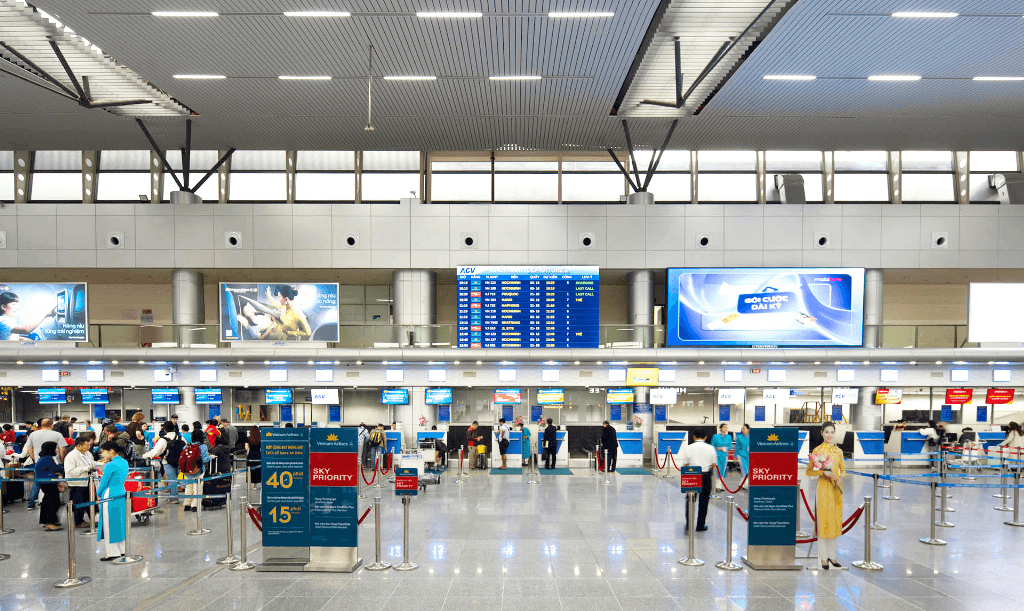
Cảng hàng không quốc tế (HKQT) Đà Nẵng tiếp tục khẳng định vị thế trong mạng lưới hàng không quốc tế khi góp mặt trong danh sách đề cử chung kết Routes World Awards 2026.